Когда должен столько, что тебя уже охраняют. Долговые рынки мира.
21.10.2026
На минувшей неделе доходность самых длинных 30-летних бумаг США превысила 5,5% — такие значения не наблюдались с 2004 года. В Германии и Японии тоже были перекрыты собственные (более скромные) рекорды. Если пять лет назад треть мирового долгового рынка по капитализации торговалась с отрицательной доходностью, то теперь картина перевернулась.
Справка: когда доходность облигаций растёт, их цена в портфелях инвесторов падает — и падает заметно.
Рынок — вернее, инвесторы — заново оценивает риск владения длинным госдолгом. В США дефицит находится на рекордном уровне, а соотношение долга к ВВП стабилизировалось лишь благодаря росту экономики, который продолжается вопреки всему. Однако инфляция ощутима, ФРС приступила к повышению ставок и вряд ли скоро вернётся к мягкой политике.
В Германии — при более устойчивых госфинансах — рост военных и социальных расходов также толкает ставки вверх.
В Японии своя «сказка от Миядзаки» — с пробуждением финансовых драконов, спавших десятилетиями. Причины разные, но за длинный госдолг инвестор требует заметной премии. И, несмотря на недовольство в минфинах, он её получает.
Проблема не в текущем уровне ставок, а в том, что по этим ставкам будет замещаться старый долг, и такие выплаты серьёзно надавят на бюджеты. Средний срок погашения госдолга в США — около шести лет, в Германии и Японии — существенно больше. При этом примерно четверть американского долга — краткосрочный, требующий рефинансирования. Сегодня бюджеты ещё обслуживают старые, дешёвые выпуски. Полный масштаб проблемы проявится, когда бумаги, выпущенные в эпоху нулевых ставок, начнут замещаться новыми — под давно забытые проценты. Переоценка будет идти не сразу, а волнами. Рынок уже сейчас закладывает будущее рефинансирование в срочную премию.
Для США арифметика особенно жёсткая. Первичный дефицит, обязательства по пенсиям и медицине, расходы на оборону и растущие процентные платежи складываются в траекторию, при которой стабилизировать долг/ВВП невозможно без бурного экономического роста (который всегда выручал) или жёсткой бюджетной консолидации.
К сожалению, на очевидное — меньше тратить и повышать налоги — никто не готов. В своё время финансовая осмотрительность очень дорого обошлась Биллу Клинтону — и этой «мышечной памяти» хватит на пару поколений. Повышение налогов будут блокировать республиканцы, сокращение социальных расходов — демократы, а трогать соцвыплаты — электоральное самоубийство для всех.
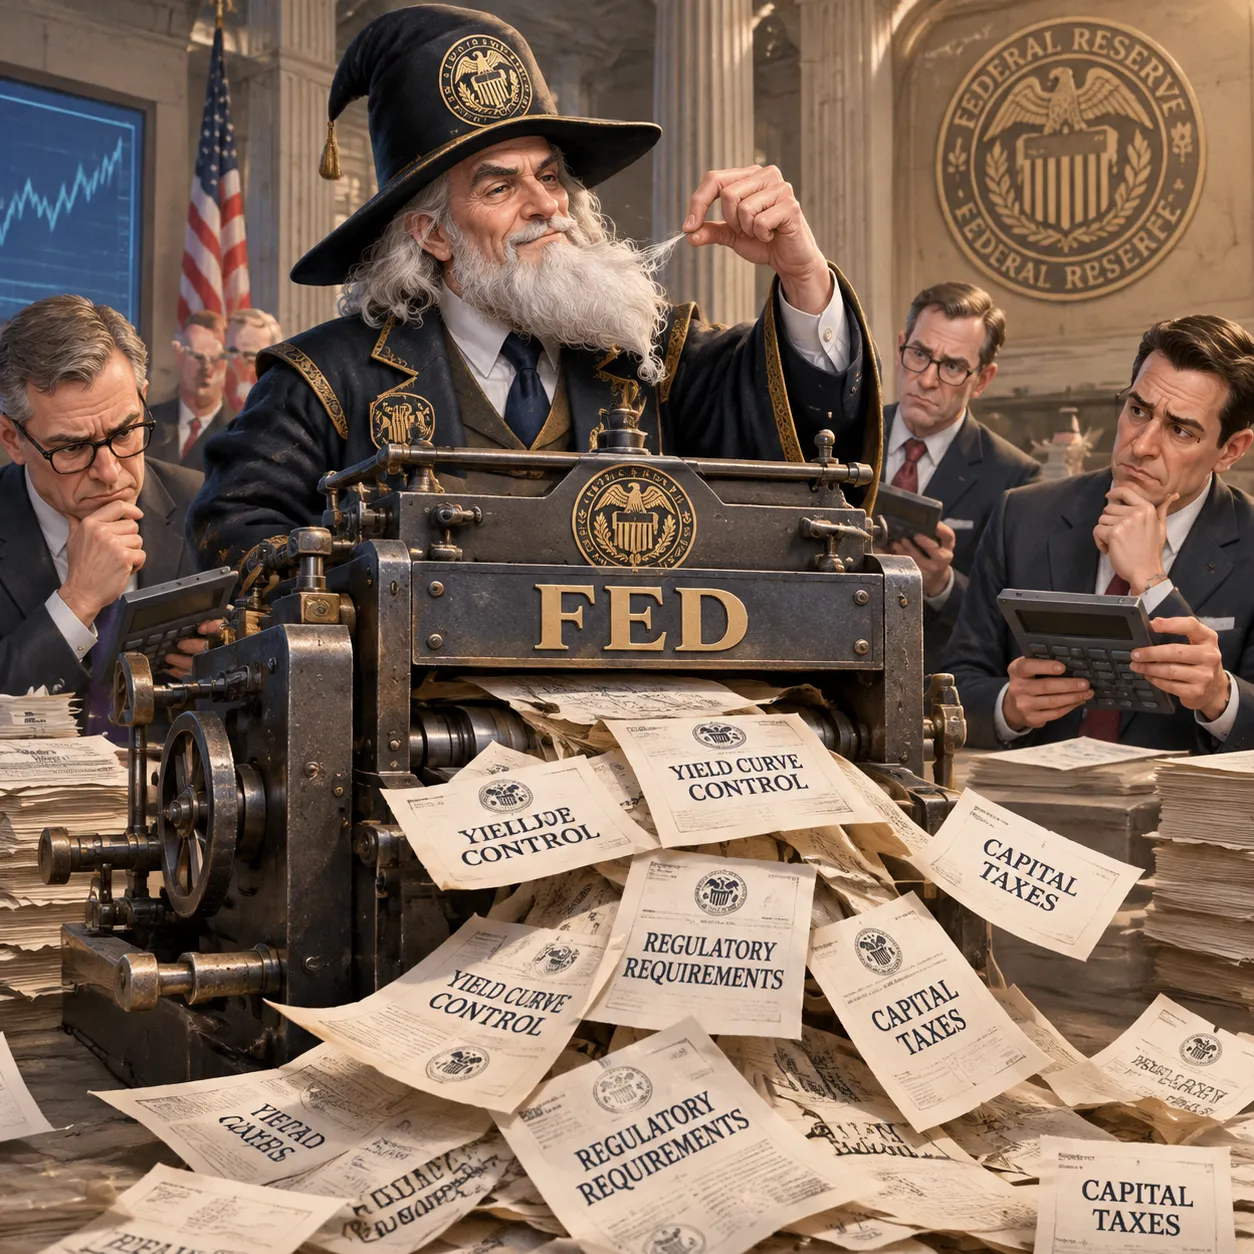
Поэтому будут искать «Хоттабыча» — с потенциалом для нетривиальных шагов. Это может быть давление на ФРС, попытки удерживать длинные ставки ниже рыночного уровня, возврат к той или иной форме контроля кривой доходности, регуляторные требования к банкам и пенсионным фондам держать длинный госдолг, налоги на капитал, ограничения для иностранных держателей. В идеале — инфляционное обесценение долга на фоне бурного экономического роста.
Но на долговом рынке дураков мало (в силу размерности и доминирования банков и инвестфондов). Манипуляции со ставкой ФРС им ещё надо продать. А как верно заметили: «Если ФРС повысит процентную ставку, то усугубит проблему процентных расходов (большая часть заимствований приходится на короткий срок). Если ФРС снизит ставку, то это усугубит проблему инфляции, а это, в свою очередь, приведёт к росту доходностей бондов в длинном конце».
Инвесторы чувствуют, что идёт невидимый торг о том, как перераспределить потери между держателями долга, налогоплательщиками и будущими поколениями. В итоге — крутой длинный конец кривой доходности, отток иностранного капитала и прочая свистопляска. И очень нервный министр финансов…
В Германии и Японии свои ограничения. Германия может наращивать долговую нагрузку, но цена всё выше. Япония с виду уязвимее всех: огромный долг, демография, низкий потенциальный рост. Но долг держат «свои», и у Банка Японии больше возможностей контролировать ситуацию.
Мы вернулись к азбучным истинам: доходность по гособлигациям определяется не только текущей макроэкономической ситуацией и политикой ЦБ, но и общим доверием к фискальной и денежно-кредитной политике.
Политики будут пытаться выкрутиться — но против базы не попрёшь. Обычным людям светят убытки по пенсионным сбережениям (прямые от облигаций и косвенные от снижения оценок акций) и дорогая ипотека (с поправкой на местную инфляцию). Российской экономике — потенциал мировой рецессии и, как следствие, низких цен на наш экспорт.